إيكوستار تمنح المستثمرين فرصة الوصول إلى سبيس إكس بخصم جذاب
في تطور مثير في عالم الاستثمار، أشار تقرير حديث من بنك مورغان ستانلي إلى أن شركة إيكوستار تقدم للمستثمرين فرصة فريدة للوصول إلى سبيس إكس بخصم كبير. وقد بدأ البنك تغطيته البحثية لشركة إيكوستار، المزود العالمي لخدمات الشبكات والاتصالات عبر الأقمار الصناعية، بتصنيف "زيادة الوزن" مع تحديد سعر مستهدف يبلغ 134 دولارًا للسهم، مما يشير إلى إمكانية ارتفاع بنسبة تقارب 44% مقارنة بإغلاق يوم الجمعة.
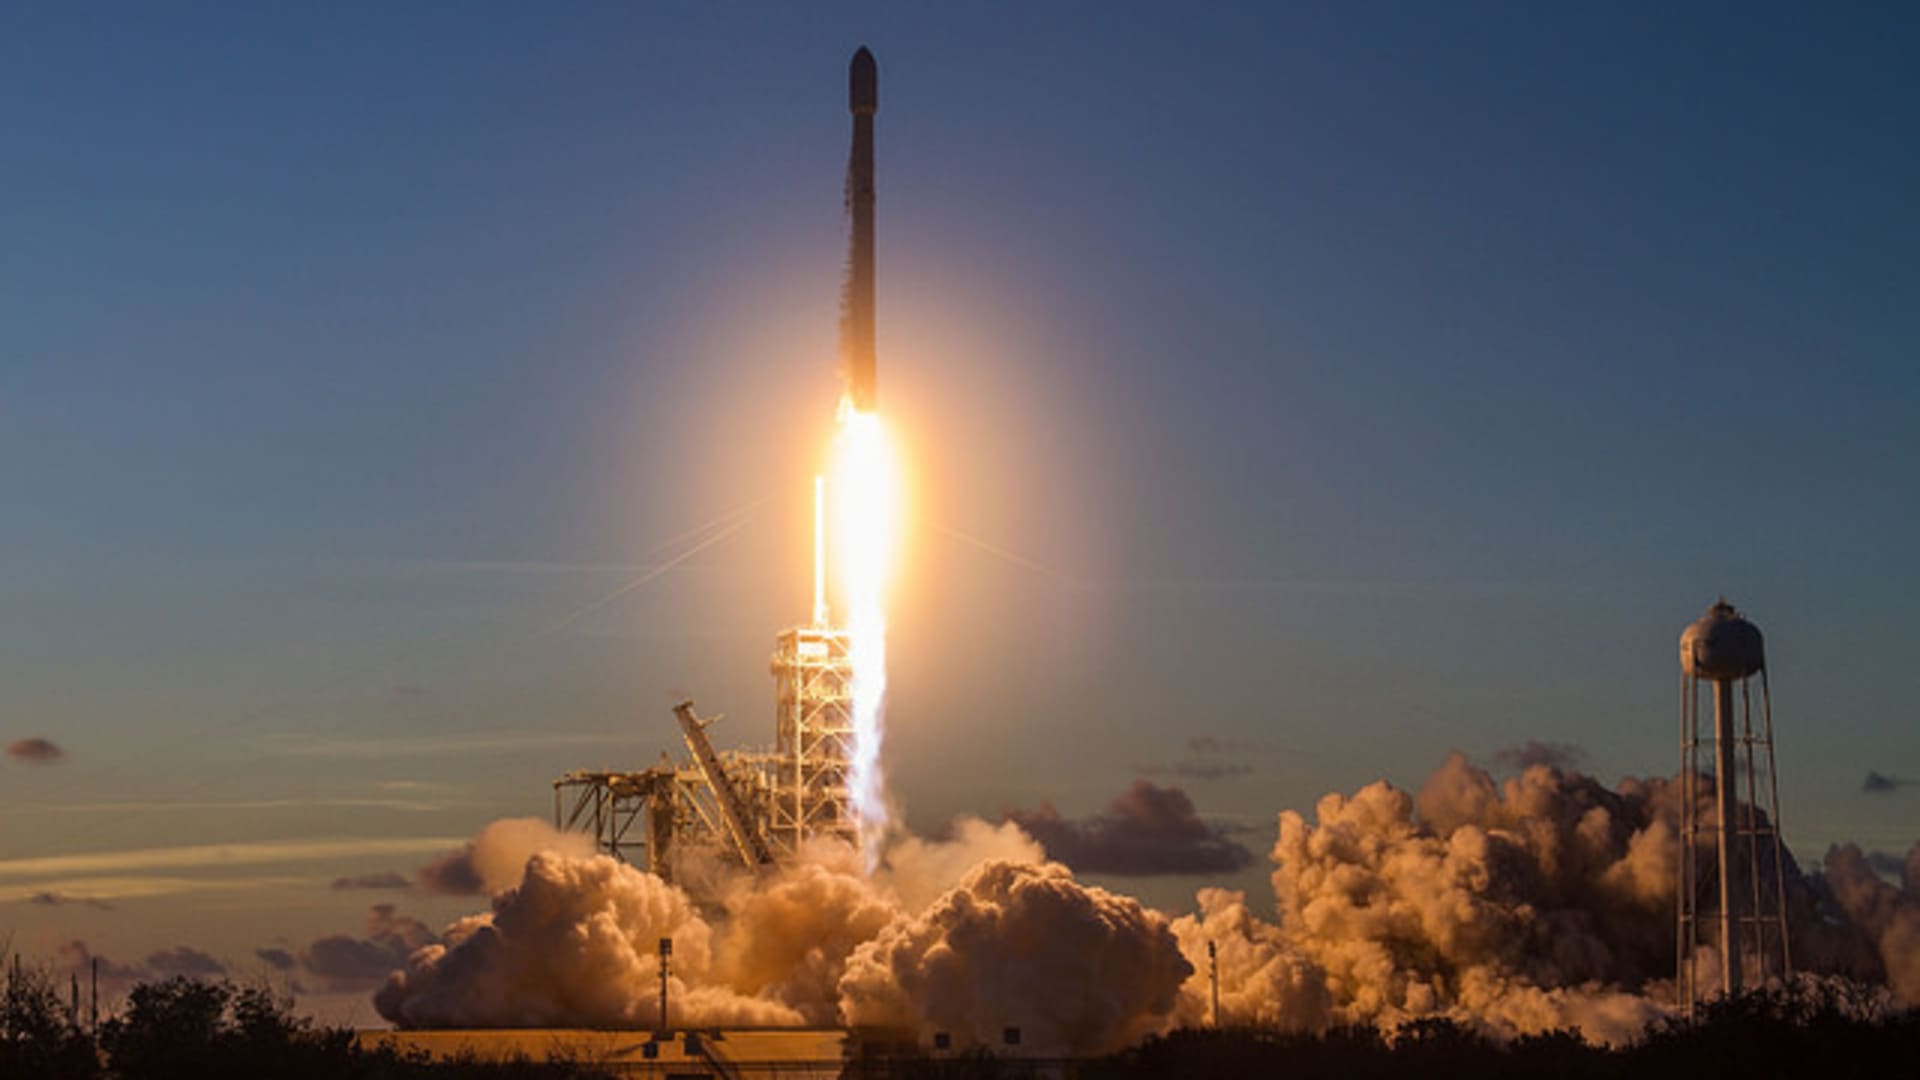
في سبتمبر 2025، أعلنت إيكوستار عن توقيع اتفاقية بقيمة تقارب 17 مليار دولار لمنح تراخيص طيف ترددي لشركة سبيس إكس، مما سيمكن الأخيرة من تقديم خدمات ستارلينك لمشتركي بوست موبايل. ويزعم محلل في نيو ستريت ريسيرش أن قيمة إيكوستار قد تصل إلى 161 دولارًا للسهم بفضل علاقتها بسبيس إكس.
على مدار العام الماضي، ارتفعت أسهم إيكوستار بنسبة 27%، حيث جذب بعض المستثمرين بسبب ارتباطها بسبيس إكس. ومع ذلك، شهدت الأسهم تراجعًا كبيرًا بعد الطرح العام الأولي لسبيس إكس في 12 يونيو، حيث انخفضت بنسبة تقارب 17% خلال ثلاثة أشهر.
وفقًا لمورغان ستانلي، فإن إيكوستار تتداول حاليًا بمعدل ارتباط يومي يبلغ حوالي 0.66 مع سبيس إكس. وأشار المحلل إلى أن الخصم على القيمة الجوهرية لإيكوستار "واسع جدًا لدرجة أنه لا يمكن تجاهله".
وأضاف ديفلي أن هناك العديد من الأسباب التي تجعل المستثمرين لا يشعرون بالحاجة الملحة لامتلاك أسهم إيكو، مشيرًا إلى التعقيدات المالية التي تواجهها الشركة. ومع ذلك، خلصت التحليلات إلى أن الخصم الحالي يمثل فرصة استثمارية لا يمكن تفويتها، خاصة لمن لديهم نظرة إيجابية تجاه سبيس إكس والطيف الترددي.
كما أشار المحلل إلى أن إيكوستار يمكن أن تعمل كتحوط فريد في سوق الاتصالات اللاسلكية الأمريكية، بالإضافة إلى تقديم خيارات استثمارية حول احتمال اندماج بين أعمالها Dish وSling TV وDirecTV. يتوافق تقييم مورغان ستانلي مع الإجماع في وول ستريت، حيث يصنف ستة من بين سبعة محللين إيكوستار إما كشراء أو شراء قوي، مع وجود تصنيف واحد كاحتفاظ.