موسم تقارير الأرباح: نتائج متباينة للشركات الكبرى في الولايات المتحدة
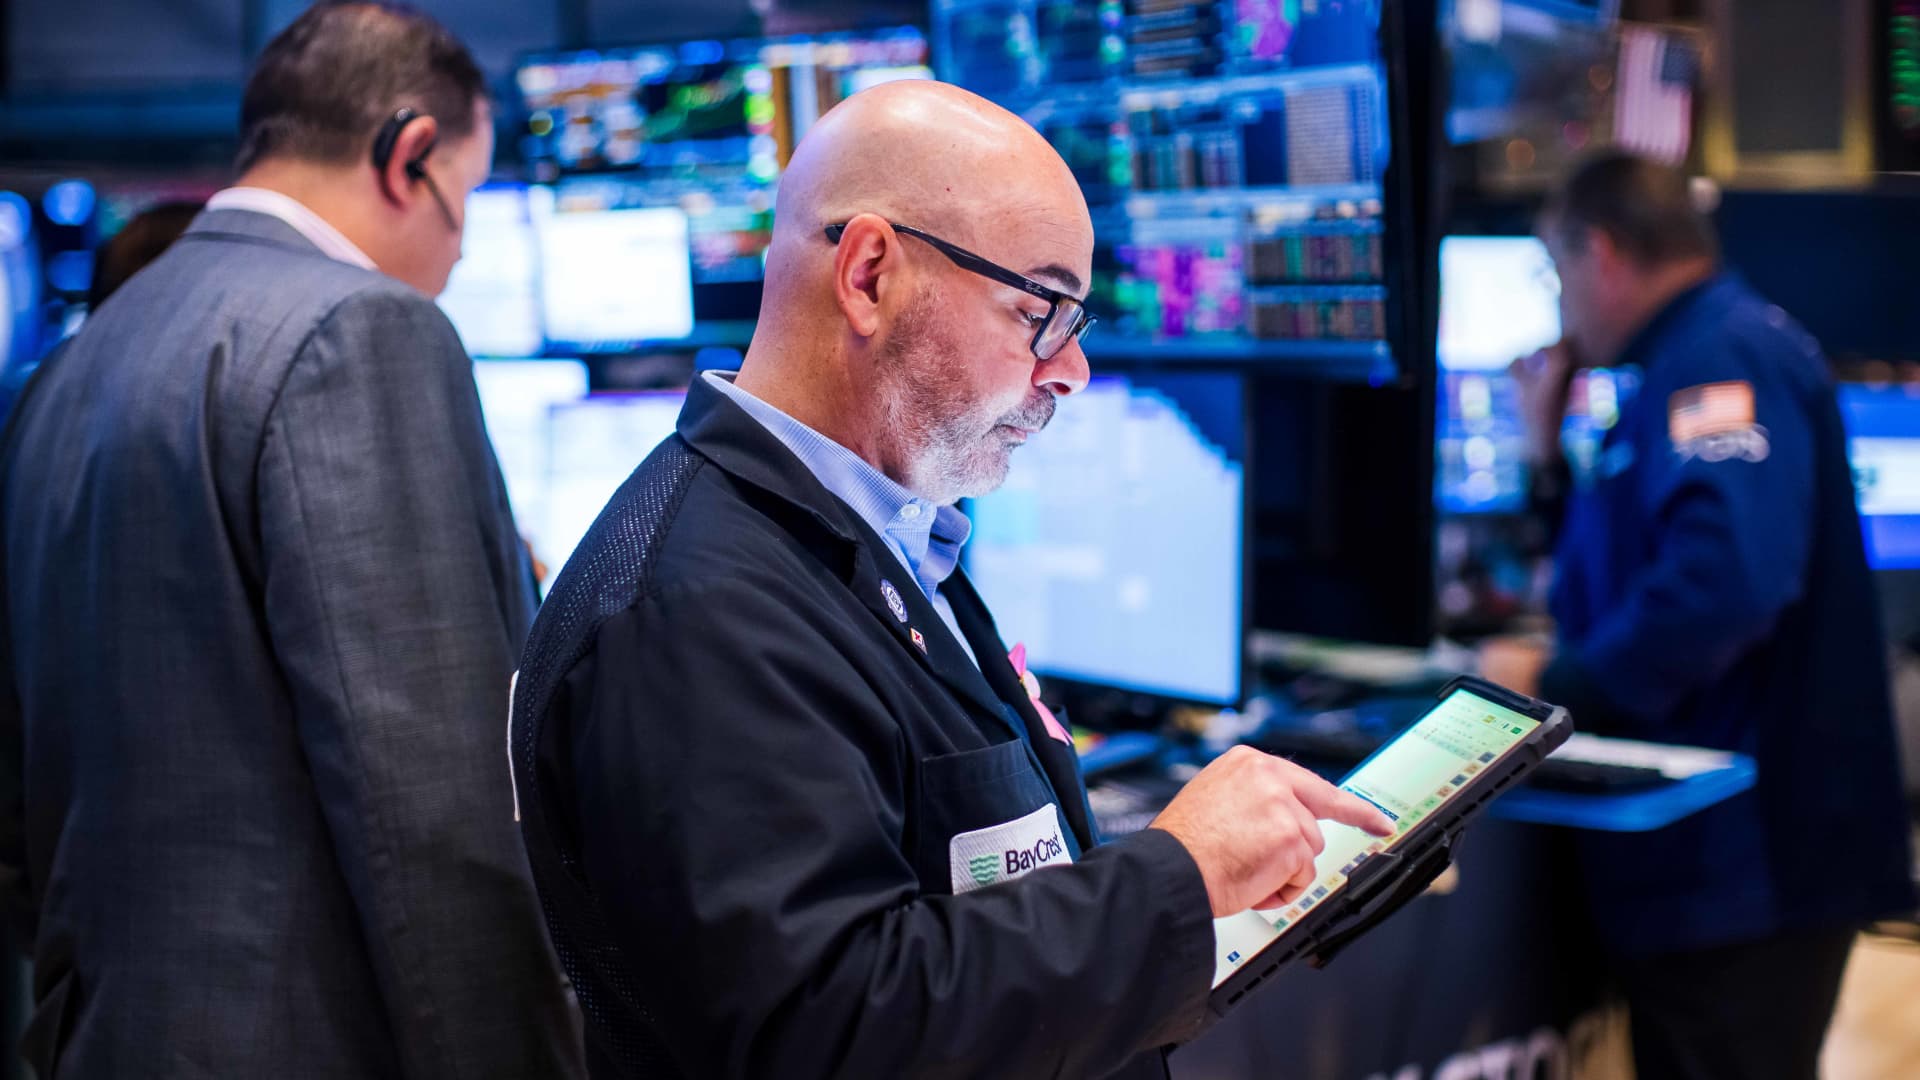
بدأ موسم تقارير الأرباح للشركات الكبرى في الولايات المتحدة بشكل قوي، حيث أظهرت النتائج تبايناً ملحوظاً بين الشركات. فقد سجلت شركة جي بي مورغان تشيس انخفاضاً نادراً في الأرباح، بينما كانت نتائج ويلز فارجو في الربع الثالث مختلطة.
في المقابل، تجاوزت أرباح سيتي جروب التوقعات، رغم أن إيراداتها كانت بالكاد أعلى من التقديرات المتفق عليها. من جهة أخرى، حققت غولدمان ساكس نتائج مذهلة على كلا الجانبين، بينما رفعت يونايتد هيلث توقعاتها للأرباح السنوية.
على الرغم من البداية غير المتكافئة لموسم التقارير، تظهر بيانات فاكت سيت أن نمو أرباح مؤشر S&P 500 لا يزال يتتبع نمواً سنوياً يقارب 30%. ومن المتوقع أن يأتي الجزء الأكبر من هذا النمو من قطاعي الطاقة والتكنولوجيا.
يتوقع أن تسجل شركات النفط قفزات حادة في الأرباح، حيث تبقى أسعار النفط مرتفعة نتيجة النزاع في الشرق الأوسط. بينما من المتوقع أن تواصل شركات التكنولوجيا تحقيق أرباح كبيرة بفضل تطوير الذكاء الاصطناعي. ومع ذلك، فإن النمو في القطاعات الأخرى يشهد تباطؤاً.
أشارت الاستراتيجية سافيتا سوبرا مانيان إلى أن نمو أرباح مؤشر S&P 500 باستثناء التكنولوجيا والطاقة من المتوقع أن يتباطأ إلى 7% في الربع الثالث، مقارنة بـ 12% في الربع الثاني. قد لا يكون هذا التفاوت في الأرباح مفاجئاً للعديد من المستثمرين، حيث تُعتبر التكنولوجيا والطاقة من أفضل القطاعات أداءً في عام 2026.
ومع ذلك، قد تنشأ مشاكل بسبب التوقعات المرتفعة للأرباح في كلا القطاعين. وأشارت بنك أوف أمريكا إلى أن شركات تصنيع الرقائق وشركات الطاقة من المتوقع أن تسجل نموًا في الأرباح بنسبة 130% و122% على التوالي مقارنة بنفس الفترة من العام الماضي. لكن إذا لم تتحقق هذه التوقعات العالية، وواجه السوق الأوسع تباطؤًا في النمو، فقد يتعرض السوق لضغوط.
قالت سوبرا مانيان: "في النهاية، يظل ربحية السهم للمؤشر تعتمد بشكل كبير على استدامة دورة الإنفاق على الذكاء الاصطناعي ونجاح التسييل، لكن التفاعل بين الجغرافيا السياسية وأسعار الفائدة والتكنولوجيا قد يتم التقليل من أهميته – فقد تؤدي تكلفة رأس المال المرتفعة والاختناقات الجيوسياسية إلى تعقيد ما كان حتى الآن قصة سلسة."