تذكر الجميع السرعة المرعبة التي حدثت بها فيضانات يوليو 2022، التي عزلت الكثيرين بعد انقطاع خدمة الهاتف المحمول، مما جعلهم غير قادرين على معرفة مصير أحبائهم.
ثم أشرقت الشمس، وتراجعت المياه، وواجه الآلاف من الناس تحديات إعادة بناء منازلهم وحياتهم المقلوبة. كانت هذه المهمة أصعب بالنسبة للغالبية العظمى من المتضررين، بما في ذلك هؤلاء الثلاثة، الذين لم يكن لديهم تأمين ضد الفيضانات.
على مستوى البلاد، فقط 2.4% من الممتلكات مغطاة بـ 4.5 مليون بوليصة تأمين فيدرالية ضد الفيضانات، بينما 8.4% من الممتلكات معرضة لخطر الفيضانات بشكل شديد أو متطرف. هذه الفجوة توضح العيوب الأساسية في برنامج يفشل في تحقيق التوازن بين القدرة على تحمل التكاليف وحماية الفيضانات وتكاليف دافعي الضرائب.
الأمور تزداد سوءًا. انخفض عدد السياسات بنحو 500,000 في خمس سنوات. زيادة الأسعار تلعب دورًا كبيرًا في هذا الاتجاه النزولي، الذي يتصادم مع ارتفاع خطر الفيضانات في العديد من مناطق الولايات المتحدة، مدفوعًا بتغير المناخ الذي يمكن أن يعزز الأعاصير ويزيد من غزارة الأمطار بعيدًا عن السواحل.
المشكلة أكثر حدة في شرق كنتاكي، حيث لا تتجاوز نسبة الممتلكات المؤمنة ضد الفيضانات في بعض الرموز البريدية 5%، على الرغم من أن مئات أو آلاف المباني معرضة لخطر الفيضانات بشكل كبير، وفقًا لأرقام الحكومة الفيدرالية وبيانات قدمتها حصريًا لمؤسسة AP مجموعة تحليل المخاطر First Street.
لا تقتصر المشكلة على منطقة أبلاشيا، بل تشمل أيضًا المناطق الساحلية مثل أجزاء من لويزيانا الجنوبية. المناطق ذات المخاطر العالية من الفيضانات حيث القليل من الناس مؤمنون تميل إلى أن تكون أفقر، كما يقول الخبراء، وكذلك المناطق التي لا تعكس خرائط الفيضانات الخاصة بـ FEMA بشكل صحيح شدة الخطر أو تفرض على عدد كافٍ من الناس شراء التأمين.
توقفت المقترحات لإصلاح البرنامج، بما في ذلك إضافة خيارات لجعله أكثر قدرة على التحمل للمشترين ذوي الدخل المنخفض.
قال جيفري شليغلميلش، مدير مركز كولومبيا الوطني للاستعداد للكوارث: "الجميع يتفق على أنه معطل، لكن لا أحد يستطيع الاتفاق على كيفية إصلاحه".
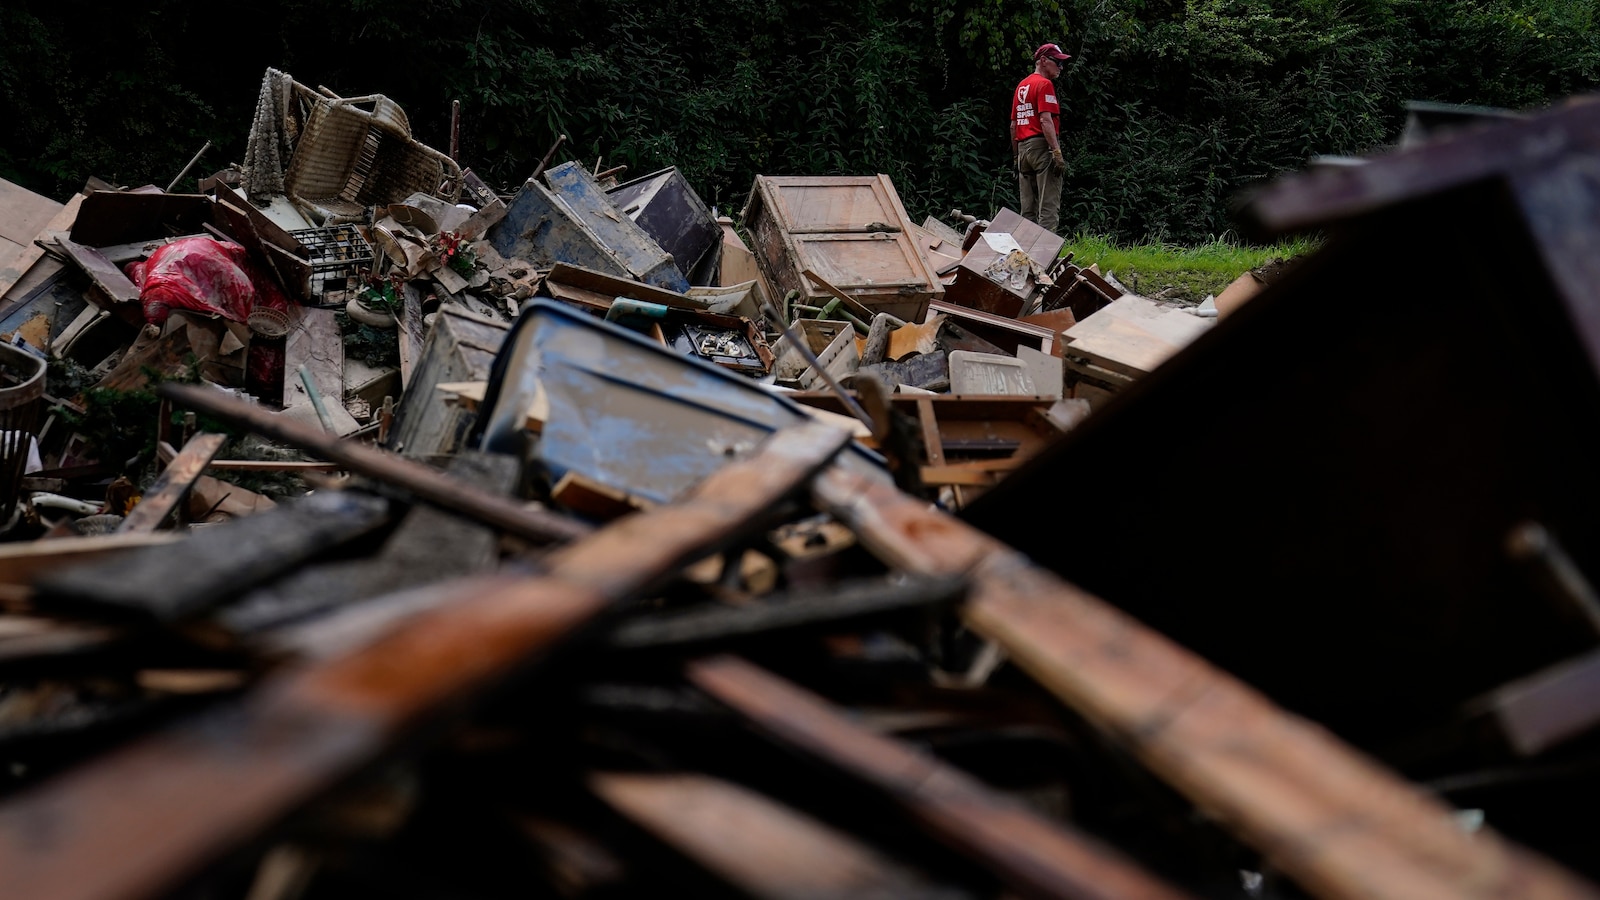
منزل كونلي المتنقل في كنتاكي مرتفع بواسطة كتل الأسمنت. في عام 2022، عندما أنقذ كلابه على قارب عائم، لم يكن ذلك كافيًا. تركت الفيضانات ست بوصات من "الطين اللزج" في المنزل، وكان يجب إزالته. بدون تأمين، عاش في مكان صغير قدمته FEMA واعتمد على المجموعات الخيرية والتبرعات. مع التأمين، كان واثقًا من أن العمل كان سيتم بشكل أسرع بكثير.
بدلاً من ذلك، بعد تلك الفيضانات، وبعد أخرى أعاقت إصلاحاته في عام 2025، لم يتمكن من العودة إلى منزله إلا هذا الشهر.
أنشأ الكونغرس برنامج التأمين الوطني ضد الفيضانات في عام 1968. يقدم التأمين ضد الفيضانات في المجتمعات المشاركة التي توافق على اتخاذ خطوات لإدارة مخاطر الفيضانات، مثل تقييد البناء في المناطق عالية المخاطر. التأمين على المنازل لا يغطي الفيضانات.
تتوفر السياسات للمستأجرين والشركات، لكن معظمها يُشترى من قبل أصحاب المنازل الذين يغطي تأمينهم ما يصل إلى 250,000 دولار لممتلكاتهم و100,000 دولار للممتلكات الشخصية. تحدد خرائط FEMA من هم في منطقة عالية المخاطر حيث يجب أن يرتبط التأمين ضد الفيضانات برهن عقاري مدعوم من الحكومة الفيدرالية.
عندما يعمل البرنامج بشكل صحيح، فإنه يغير الحياة.
كان براينت ماثيوز مستيقظًا في وقت متأخر بسبب ألم في الأسنان في ليتشر، كنتاكي، عندما لاحظ ارتفاع المياه بسرعة خلال فيضانات 2022. وبفضل يقظته، تمكن من إنقاذ عائلته.
قال: "كنت مستيقظًا. كنت واعيًا لما يحدث، وتمكنت من إخراج العائلة من المنزل قبل أن يصبح الوضع سيئًا".
سمح لهم الأصدقاء بالبقاء في قبوهم لمدة ثلاثة أشهر وفقدوا الكثير. تضررت مجموعات محبوبة من تسجيلات Metallica القديمة وأفلام الرعب الثمانينية.
لكنهم كانوا مؤمنين ضد الفيضانات، مما ساعدهم على سداد ما تبقى من رهنهم العقاري وبدء حياة جديدة بدون ديون. وجدوا مكانًا في هازارد القريبة، الذي كان أقرب إلى مدرسة الأطفال وأعمالهم.
قال ماثيوز: "أنا ممتن جدًا، محظوظ جدًا".
في أماكن عديدة، لا تعكس خرائط FEMA مدى خطر الفيضانات الشديدة. يعتقد الملايين أن منازلهم أكثر أمانًا مما هي عليه في الواقع، ولا يُجبرون على شراء التأمين عندما ينبغي عليهم ذلك.
أدى ذلك إلى صعوبة إعادة البناء في عام 2022 بعد أن سقط أكثر من قدم من الأمطار على أجزاء من كنتاكي، مما أدى إلى وفاة أكثر من 40 شخصًا. كانت أسوأ اللحظات في الساعات الأولى من 28 يوليو، عندما سقطت أمطار غزيرة على أرض رطبة بالفعل، جارية على التلال الشديدة الانحدار إلى الوديان الضيقة — وصفة مثالية لفيضانات سريعة ومدمرة. احتاج 600 شخص إلى إنقاذ بواسطة طائرات هليكوبتر.
حيثما ضربت الفيضانات، كانت نسبة الممتلكات المؤمنة 2.1% فقط، وهي نسبة لا تزال كما هي تقريبًا حتى اليوم، على الرغم من أن حوالي 47% معرضون لخطر الفيضانات بشكل شديد أو متطرف. هذه فجوة تبلغ 45 نقطة مئوية — أكثر من سبع مرات من المتوسط الوطني.
لم تلتقط خرائط FEMA كل ذلك الخطر خلال فيضانات 2022، حيث كانت 18% فقط من المباني المتضررة تقع ضمن منطقة عالية المخاطر.
تعتبر خرائط الفيضانات، التي غالبًا ما تكون قديمة، غير كافية لبعض أنواع خطر الفيضانات، مثل الفيضانات الناتجة عن الأمطار الغزيرة الداخلية.
توجد أكبر فجوات التأمين في الأماكن التي تحدث فيها الفيضانات بسبب الأمطار الغزيرة بعيدًا عن المسطحات المائية الكبيرة، كما يقول جيريمي بورتر، كبير الاقتصاديين في First Street.
قال: "هذه هي منطقة أبلاشيا، بعيدًا عن السواحل، ثم في الغرب الأوسط والشمال الشرقي بشكل خاص، حيث تتجلى الأمطار الغزيرة كطريقة لتغير المناخ".
يعمل النظام بشكل جيد في بعض الأماكن، مثل منطقة شارلستون، كارولينا الجنوبية. هنا، تسجل خرائط الفيضانات المخاطر من التهديدات الواضحة مثل الأعاصير، حيث تغطي المناطق عالية المخاطر المنطقة. يتوقع الناس الحديث عن التأمين ضد الفيضانات عند شراء منزل، ويمكن للمشترين الأثرياء في المنطقة المزدهرة تحمل تكاليفه بشكل أفضل.
تعتبر الأسعار المرتفعة عقبة متزايدة.
تظهر تقديرات AP أن التكلفة النموذجية لبوليصة التأمين ضد الفيضانات تبلغ 1,100 دولار سنويًا، بزيادة تقارب 90% في السنوات الخمس الماضية.
قال دان تشارلسون، المقيم في ليك تشارلز، لويزيانا، إن تأمينه ارتفع من حوالي 900 دولار إلى 4,000 دولار. وعندما حدث ذلك، ألغى سياسته.
قال: "أنا أنظر إلى ما يكلف إصلاح المنزل، وحقيقة أنني تعرضت للفيضانات مرة واحدة فقط في 50 عامًا. لذا، إنها تحليل للمخاطر".
تسببت جهود تحديث التسعير في ارتفاع التكاليف بشكل كبير.
قبل بضع سنوات، نفذت الحكومة الفيدرالية نظام Risk Rating 2.0، وهو طريقة أكثر دقة لمواءمة مخاطر الفيضانات الخاصة بالعقار مع سعر التغطية.
لكن التأمين ضد الفيضانات الذي تم تسعيره بدقة يعني أسعارًا أعلى بشكل عام لمعظم المشترين. وجدت تقارير مراقبة حكومية أن ولايات خليج كانت تحت أسعارها بشكل خاص واحتاجت إلى زيادات كبيرة بموجب الهيكل الجديد للتسعير.
قال السيناتور بيل كاسيدي، الجمهوري من لويزيانا، إن نظام التصنيف الذي نفذته إدارة بايدن ودافعت عنه إدارة ترامب جعل التأمين بعيد المنال بالنسبة للكثيرين.
قال كاسيدي: "دفعت الإدارات الأخيرة نظام Risk 2.0 دون إصلاح مشاكل القدرة على التحمل التي أنشأتها للعائلات في لويزيانا".
وجدت مراجعة في مايو، كلفت بها إدارة ترامب، عيوبًا أساسية في برنامج التأمين الوطني ضد الفيضانات، الذي تديره FEMA ويعاني من ديون تزيد عن 20 مليار دولار.
قال التقرير: "أمر الكونغرس برنامج NFIP بأن يكون ميسور التكلفة، سليمًا ماليًا، متاحًا للجميع، ومبنيًا على المخاطر. هذه الأهداف غالبًا ما تتعارض، وقد منعت الضغوط السياسية الإصلاحات الجادة، مما أدى إلى العديد من تجديدات البرنامج قصيرة الأجل".
قالت FEMA في بيان إن هناك حاجة إلى معايير بناء أقوى، وتخطيط ذكي، وخيارات تأمين خاصة تنافسية بدلاً من نقل جميع مخاطر الفيضانات والتكاليف إلى الحكومة الفيدرالية. لا يمكن للوكالة معالجة القدرة على التحمل دون اتخاذ إجراءات من الكونغرس.
تعمل FEMA أيضًا على نظام أفضل لرسم مخاطر الفيضانات يسمى Future of Flood Risk Data، الذي يهدف إلى استبدال مناطق الفيضانات بنماذج أكثر تعقيدًا ستقوم بعمل أفضل في تحديد من يجب عليهم شراء التأمين. لم يتضح الجدول الزمني لهذا العمل.
تضررت آلاف المباني في فيضانات 2022. ووجدت تقارير غير ربحية أن غالبية السكان في هذه المنازل كانوا يعيشون بأقل من 30,000 دولار سنويًا.
بالنسبة لأولئك الذين ليس لديهم تأمين، قد تساعد FEMA إذا تم إصدار إعلان كارثة رئاسي. لكن تلك المساعدات توفر فقط الاحتياجات الأساسية. أكبر برنامجين لها محددان بحوالي 40,000 دولار لكل منهما: المساعدة السكنية واحتياجات أخرى مثل رعاية الأطفال. القليل فقط يحصلون على الحد الأقصى.
ستدفع FEMA المساعدة لضحايا الفيضانات غير المؤمن عليهم بعد فيضاناتهم الأولى. إذا كان ذلك العقار في منطقة فيضانات ولم يكن مؤمنًا عليه ضد الفيضانات عندما يتعرض مرة أخرى، فإن FEMA عادةً لن تدفع. هذه مشكلة كبيرة في كنتاكي، التي شهدت كوارث متكررة في العقود الأخيرة.
في فيضانات 2022، قدمت FEMA ما يقرب من 90 مليون دولار من المساعدات المباشرة، منفصلة عن مدفوعات التأمين، للمساعدة في تلك الأضرار — حوالي خُمس أقل تقدير لتكاليف إعادة البناء.
قال إريك ديكسون، أحد مؤلفي التقرير وباحث أول في معهد أوهايو ريفر فالي: "كان من الواضح أن هناك اتجاهًا يحدث حيث كان الناس مضطرين للانتقال بعيدًا. كانوا يعيشون مع أشخاص آخرين في شرق كنتاكي، في المنطقة المتضررة، أو كانوا مضطرين للانتقال إلى مقاطعات شرق كنتاكي الأخرى، أو، كما تعلم، خارج المنطقة".
بعد أن نجت هونيكوت وعائلتها من الطابق الثاني لمنزلهم المغمور خلال فيضانات كنتاكي 2022، كلفت العائلة — التي كانت تفتقر إلى تأمين الفيضانات — مبلغًا كبيرًا لإصلاح الأضرار الهائلة. ولكن بسبب القلق من البقاء في حي تعرض للكثير من الدمار، تشارك الآن في برنامج شراء حكومي طوعي يشتري المنازل في المناطق المعرضة للفيضانات.
كان على آخرين العيش في منازلهم المتضررة وإصلاح ما يستطيعون، عندما يتمكنون من العثور على المال. ساعدت الأعمال الخيرية والجيران كثيرًا — لا يزال العديد من الضحايا ممتنين للكنائس والجيران الذين تطوعوا بجهودهم، وفقًا لويندي بيلي، مديرة مشروع الاستجابة للكوارث في AppalReD Legal Aid.
تجاوزت Troublesome Creek في كنتاكي، مدمرة صور الصبي الراحل الذي ساعدت كامبل في تربيته — تقريبًا كل شيء آخر في منزلها. اعتقدت أن الفيضانات لن تكون مشكلة. قالت إنها سألت مؤمنها عن تغطية الفيضانات وأخبرت بشكل غير صحيح أنها في خطر منخفض جدًا بحيث لا تتوفر.
عندما غمر منزل كامبل، كلفها ذلك حوالي 100,000 دولار. انتقلت من عدم وجود دفعة منزلية إلى الاضطرار إلى أخذ قرض والاعتماد على بعض المساعدات من FEMA.
في عام 2025، اقتربت الفيضانات مرة أخرى من منزل كامبل وسدت الطريق.
أدى هذا التجربة إلى دفع كامبل للتسجيل في برنامج شراء للانتقال.
قالت: "قررت في تلك اللحظة، أخبرت زوجي، ‘لا أستطيع الاستمرار في هذا بعد الآن’، "لا يمكننا الاستمرار في ذلك بعد الآن".